El informe ‘Heat Pump Monitor 2026’ de la Agencia Internacional de la Energía (IEA, por sus siglas en inglés) analiza la evolución mundial de las bombas de calor y las oportunidades para ampliar su utilización en edificios, industria y redes de calefacción. El organismo prevé que su despliegue siga aumentando durante la próxima década, aunque su ritmo dependerá de factores como los costes, los precios de la electricidad y los combustibles fósiles, la regulación, la disponibilidad de profesionales cualificados y la estabilidad de las políticas públicas.
Las bombas de calor todavía cubren menos del 15% de la demanda mundial de calefacción en edificios y su presencia continúa siendo reducida en aplicaciones industriales y redes de calor. El ‘Heat Pump Monitor 2026‘ reúne datos sobre despliegue, fabricación, costes, innovación y empleo, y se complementa con 20 paneles interactivos que permiten consultar indicadores y comparar la evolución de diferentes mercados.
Crecimiento de las bombas de calor hasta 2035
Los edificios constituyen actualmente el principal mercado para las bombas de calor. Estados Unidos dispone del mayor parque instalado, mientras que China lidera las ventas. Europa continúa siendo otro de los principales mercados y Japón presenta una elevada penetración de equipos reversibles capaces de proporcionar tanto calefacción como refrigeración.
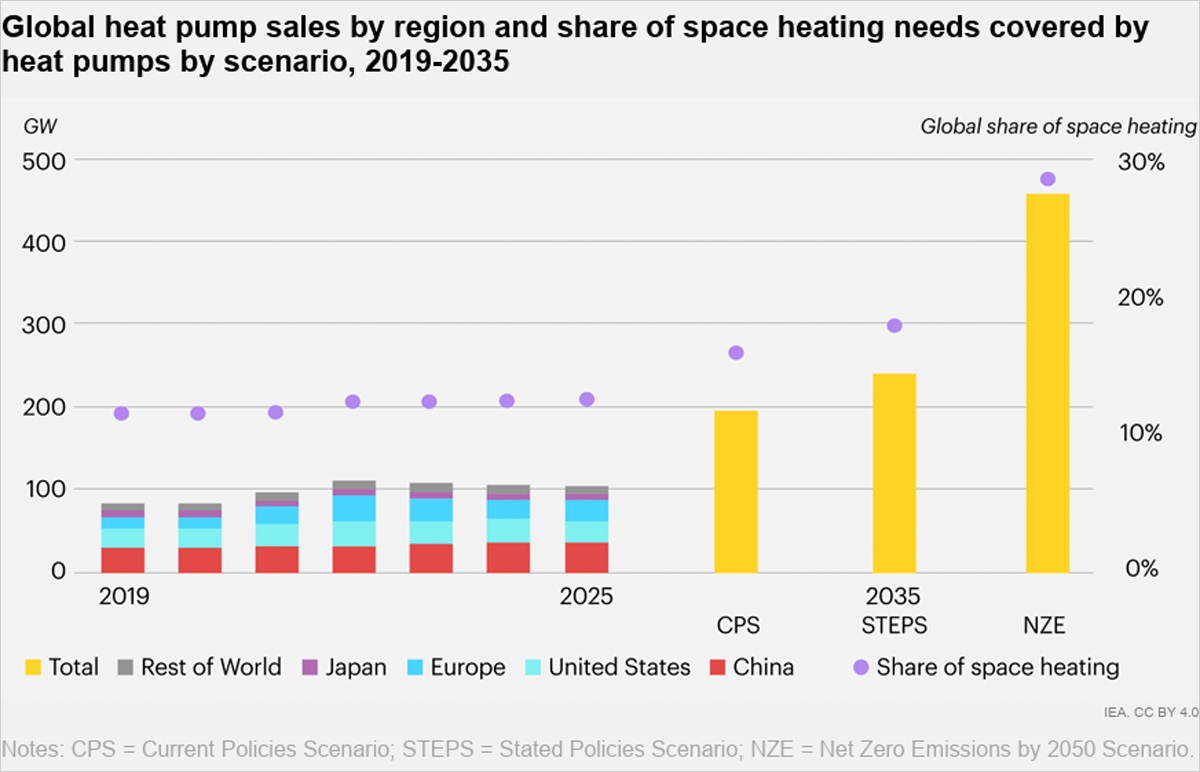
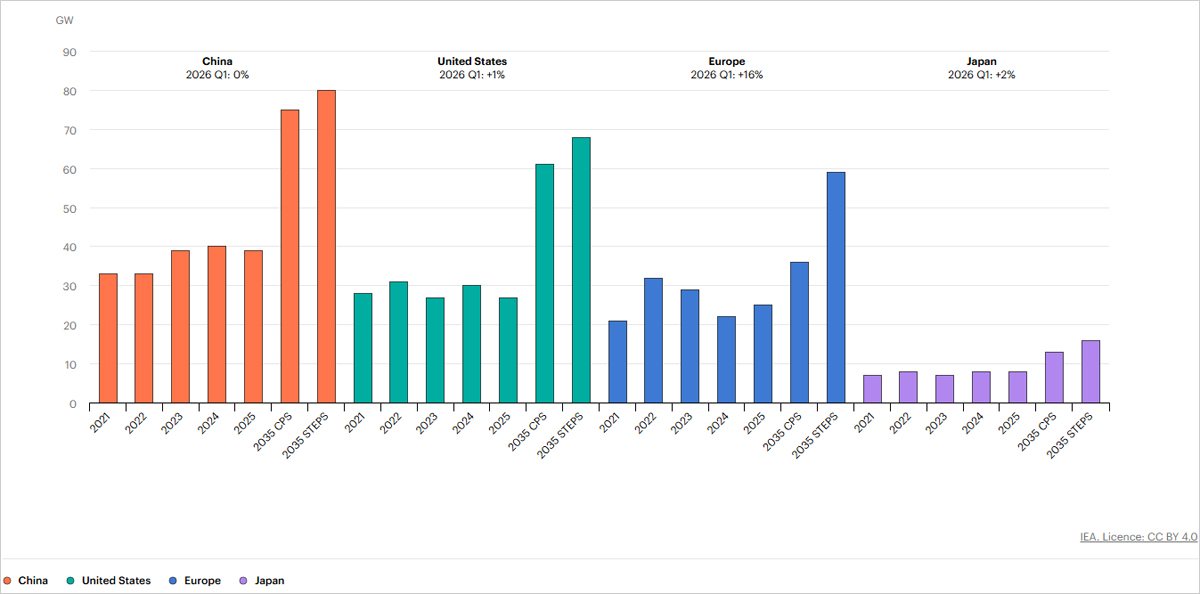
Después del rápido crecimiento registrado durante los años anteriores, las ventas mundiales destinadas a edificios alcanzaron un máximo en 2022 y posteriormente se ralentizaron. En 2025 se estabilizaron, una tendencia que continuó durante el primer trimestre de 2026.
Las perspectivas hasta 2035 varían según las políticas aplicadas. En el escenario de políticas actuales de la IEA, las ventas aumentarían alrededor de un 80% hasta 2035 respecto a los 108 GW registrados en 2025. En el escenario que incorpora las políticas declaradas, las ventas más que se duplicarían, lo que permitiría que las bombas de calor cubrieran alrededor del 20% de las necesidades mundiales de calefacción de espacios.
También existen importantes diferencias tecnológicas entre mercados. Los equipos que distribuyen el calor mediante aire tienen una elevada presencia en China, Estados Unidos, Japón y los países nórdicos, mientras que los sistemas hidrónicos destacan en países como Alemania, Reino Unido y el norte de Italia. La IEA considera necesario mejorar y armonizar las estadísticas internacionales para diferenciar los equipos utilizados para calefacción de aquellos destinados principalmente a refrigeración.
Bombas de calor en redes de calefacción e industria
Aunque los edificios concentran actualmente la mayor parte del mercado, la IEA identifica oportunidades adicionales en las redes de calefacción y la industria. Las redes de calor suministran alrededor del 10% de la demanda mundial de calefacción de los edificios, pero los combustibles fósiles todavía representan aproximadamente el 90% de su suministro energético. En Europa, las grandes bombas de calor y las calderas eléctricas aportaron alrededor del 3% de la calefacción de distrito en 2023.
Su implantación está avanzando en diferentes mercados. Alemania, por ejemplo, cuenta con alrededor de 900 MW de capacidad de bombas de calor para redes de calefacción en construcción o planificación. Estos sistemas pueden aprovechar fuentes térmicas de baja temperatura y excedentes de electricidad renovable, además de aportar flexibilidad al sistema energético.
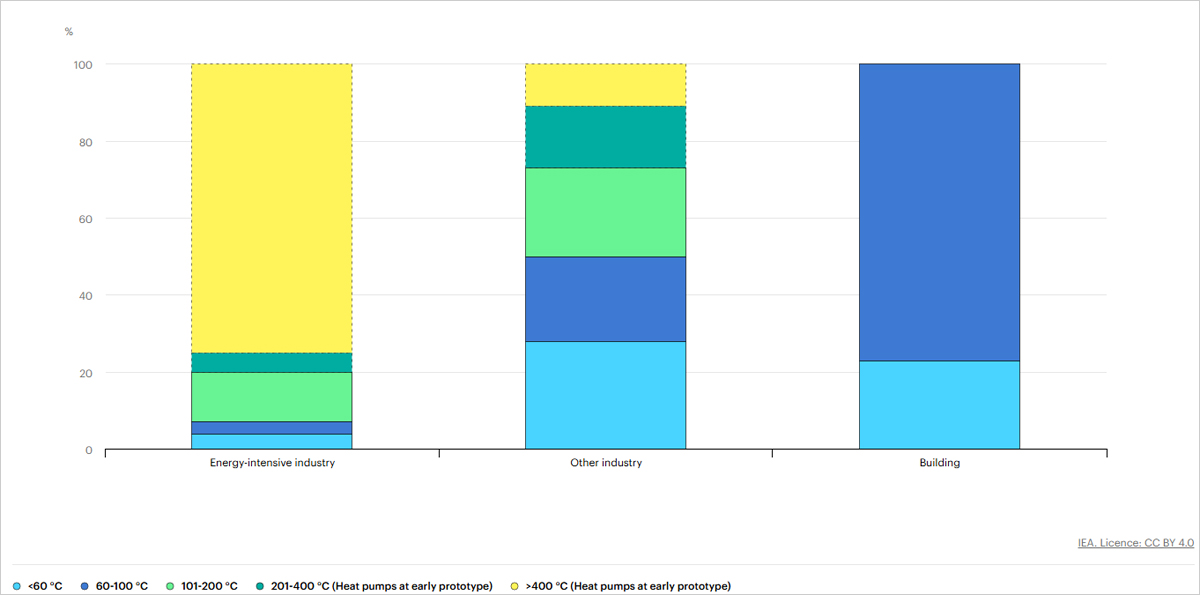
En la industria, el despliegue sigue siendo reducido, aunque las bombas de calor industriales tienen potencial para suministrar hasta el 20% de la demanda de calor industrial, principalmente en la industria ligera y en sectores como el papel y el químico.
Costes y competitividad de las bombas de calor
La inversión inicial continúa siendo una de las principales barreras para acelerar el despliegue. Las bombas de calor suelen presentar costes iniciales superiores a los de los sistemas convencionales, con importantes diferencias entre mercados, tecnologías y fabricantes. China presenta algunos de los menores costes de equipos, mientras que en Europa y Estados Unidos la instalación puede representar una parte tan importante como el propio equipo.
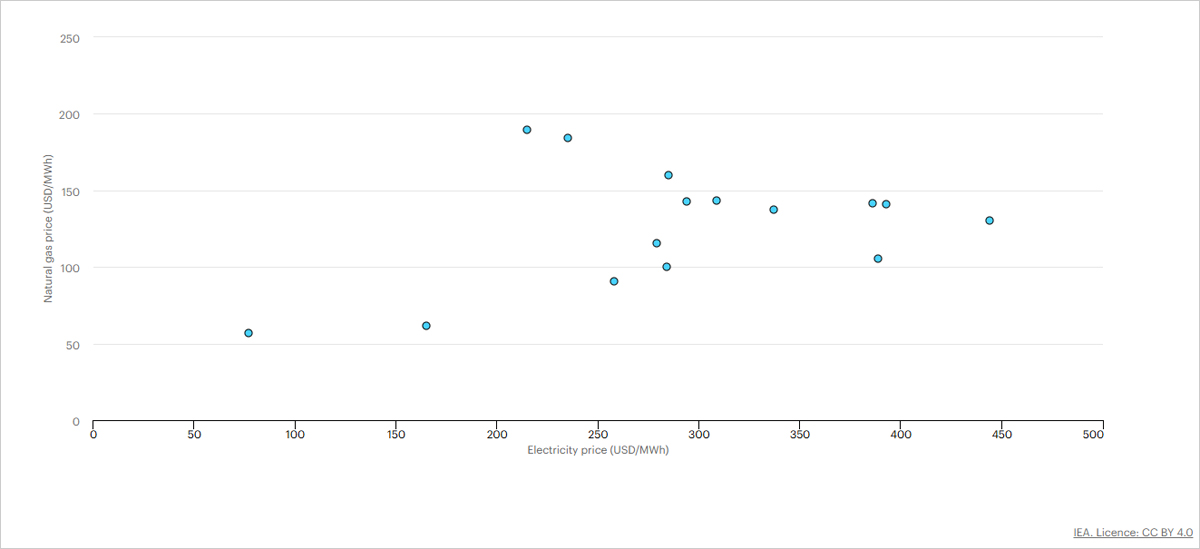
Frente a esta mayor inversión, las bombas de calor presentan una eficiencia entre tres y cinco veces superior a la de una caldera de gas. Por ello, la relación entre los precios de la electricidad y el gas resulta determinante para su competitividad durante toda su vida útil.
La IEA señala que medidas como el reequilibrio de impuestos y gravámenes energéticos, las tarifas eléctricas dinámicas, las subvenciones, los préstamos en condiciones favorables o nuevos modelos de financiación pueden mejorar su atractivo económico.
En aplicaciones industriales, la inversión puede ser considerablemente superior a la necesaria para instalar una caldera de gas. Sin embargo, su elevada eficiencia puede compensar parte de esta diferencia en determinadas aplicaciones y mercados.
Seguridad energética y flexibilidad del sistema eléctrico
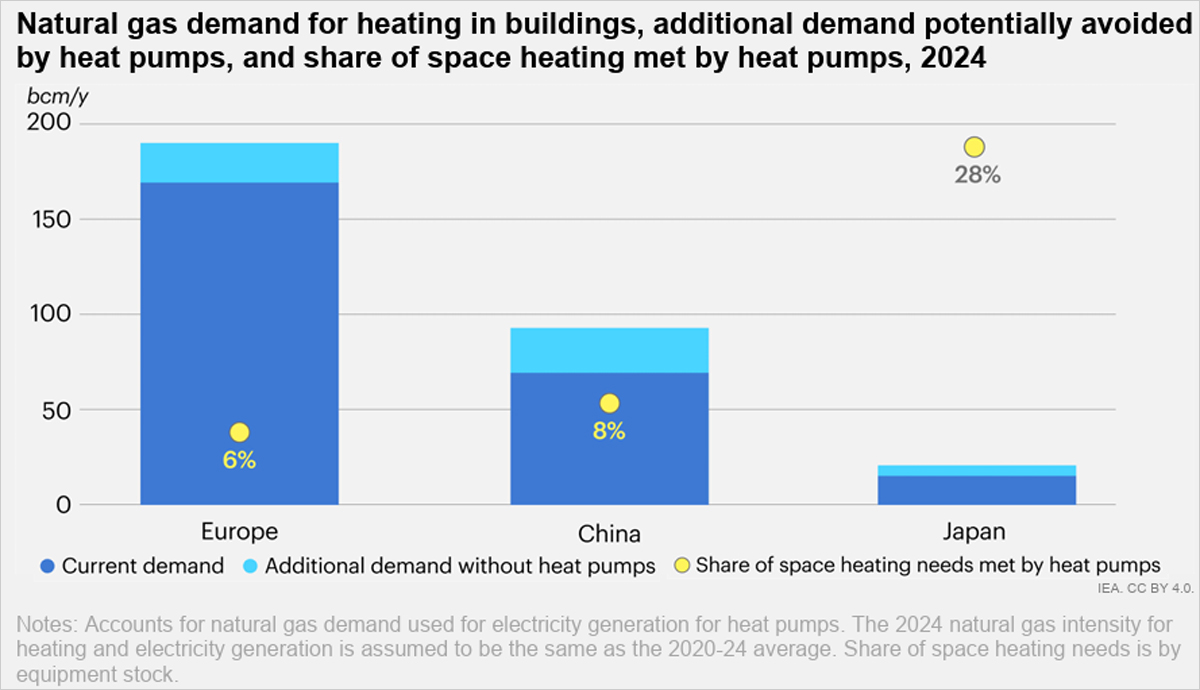
La reducción del consumo de combustibles fósiles constituye otro de los beneficios analizados por la IEA. En 2024, las bombas de calor instaladas evitaron alrededor de 50 bcm (miles de millones de metros cúbicos) de consumo de gas natural para calefacción de edificios en Europa, Japón y China. Sin estos equipos, la demanda habría sido más de un 10% superior en Europa y alrededor de un 35% mayor tanto en Japón como en China. En 2025, el ahorro conjunto aumentó hasta aproximadamente 53 bcm.
Su expansión implica al mismo tiempo un incremento de la demanda eléctrica. No obstante, el informe considera que el impacto sobre las puntas del sistema puede mantenerse en niveles manejables. Además, el almacenamiento térmico y los controles digitales permiten desplazar parte del consumo fuera de los periodos punta, facilitando la integración de energías renovables y aportando flexibilidad al sistema eléctrico.
Fabricación, empleo e innovación
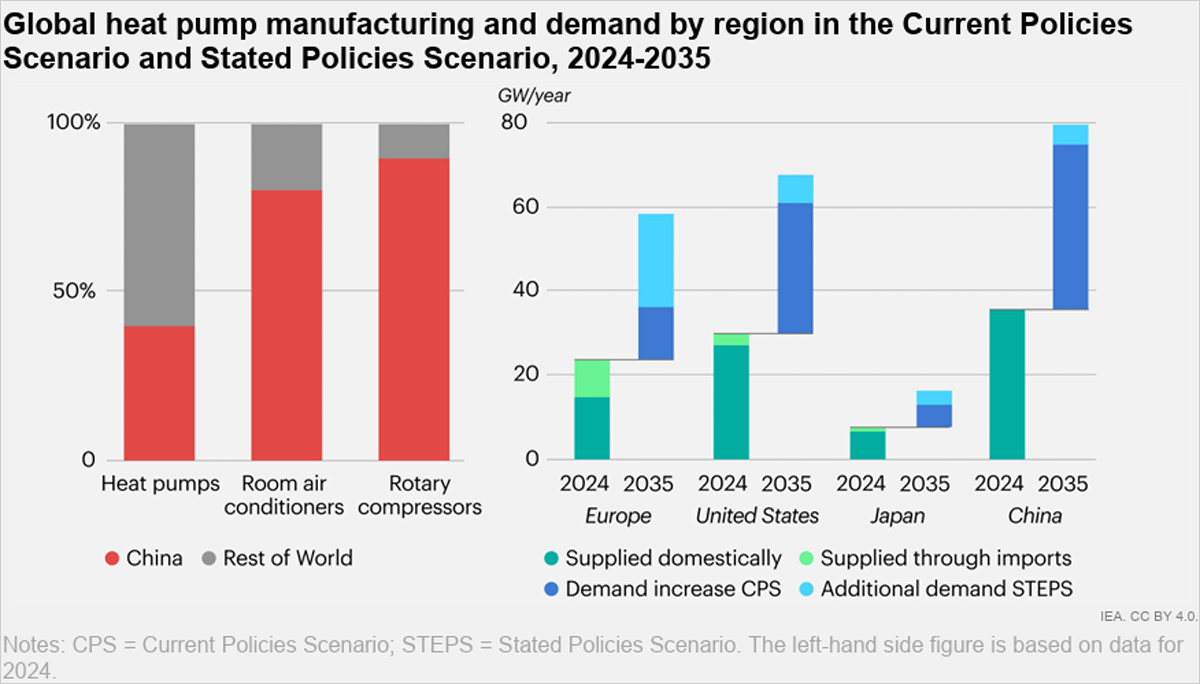
La fabricación de bombas de calor presenta un carácter marcadamente regional. En 2024, más del 70% de las ventas destinadas a edificios en los principales mercados procedieron de producción doméstica. La capacidad mundial de fabricación alcanzó alrededor de 145 GW anuales, de los que China concentraba aproximadamente el 35%, Estados Unidos el 25% y la Unión Europea el 20%.
El sector emplea a cerca de 800.000 trabajadores en todo el mundo, aproximadamente un 50% más que en 2015. Sin embargo, la IEA advierte de la escasez de instaladores de climatización y otros profesionales cualificados, que puede convertirse en una barrera para el crecimiento y afectar a la calidad de las instalaciones.
La innovación continúa además en ámbitos como la digitalización, la integración de los sistemas y los refrigerantes. La Enmienda de Kigali al Protocolo de Montreal, ratificada por 172 países hasta junio de 2026, establece como objetivo reducir el uso mundial de hidrofluorocarburos (HFC) en más de un 80% para 2050, impulsando la transición hacia refrigerantes con menor potencial de calentamiento global.
Evolución de los principales mercados
China es actualmente el mayor mercado de bombas de calor y dispone de una cadena de suministro altamente integrada. Europa representa más del 20% de las ventas mundiales por capacidad, aunque su mercado ha mostrado una elevada sensibilidad a los cambios en los incentivos. Tras el descenso de las ventas en 2024, en 2025 se produjo una recuperación con crecimiento de dos dígitos que continuó durante el primer trimestre de 2026.
Un mayor despliegue podría permitir a Europa reducir su demanda anual de gas entre 14 y 39 bcm en 2035, disminuyendo su dependencia de las importaciones. Japón cuenta con un mercado más maduro, caracterizado por una elevada presencia de sistemas reversibles de aire acondicionado y por el desarrollo de tecnologías como los calentadores de agua con bomba de calor y CO₂ conocidos como ‘Eco-cute’.
En Estados Unidos, más del 20% de los hogares utiliza actualmente una bomba de calor para calefacción y más del 90% dispone de aire acondicionado. La sustitución al final de su vida útil de los sistemas centrales destinados únicamente a refrigeración por equipos reversibles podría permitir que las bombas de calor proporcionasen calefacción a alrededor del 60% de los hogares estadounidenses en 2035.
Políticas para acelerar el despliegue
El ‘Heat Pump Monitor 2026’ recoge diferentes instrumentos utilizados internacionalmente para impulsar las bombas de calor, desde subvenciones, préstamos y deducciones fiscales hasta normas mínimas de eficiencia, códigos energéticos, restricciones al uso de combustibles fósiles y programas específicos para electrificar el calor industrial.
La IEA subraya que no existe una única política válida para todos los mercados, ya que las medidas deben adaptarse al clima, las características de los edificios, los precios energéticos y la estructura industrial de cada país.
No obstante, identifica como elementos fundamentales unas señales políticas estables a largo plazo, unas condiciones económicas que favorezcan la competitividad de las bombas de calor, la formación de profesionales y unas cadenas de suministro resilientes. A ello se suma la necesidad de preparar los sistemas eléctricos para integrar una mayor electrificación de la demanda térmica y mejorar la recopilación de datos para poder evaluar adecuadamente la evolución del mercado.