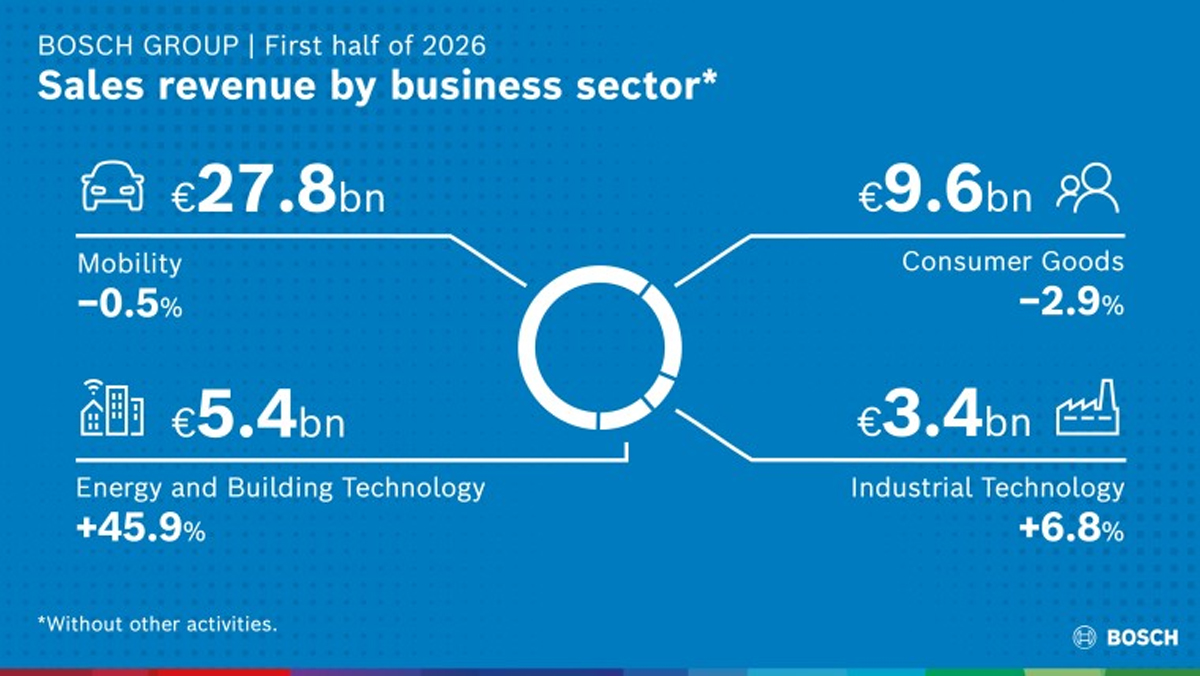
El Grupo Bosch reafirmó sus previsiones para 2026 tras cerrar el primer semestre con una facturación de 46.400 millones de euros, un 3,6% más que los 44.800 millones registrados en el mismo periodo de 2025, en un contexto empresarial que sigue siendo complejo. El negocio de climatización HVAC adquirido a Johnson Controls e Hitachi aportó alrededor de 2.000 millones de euros al crecimiento de las ventas, mientras que el área Energy and Building Technology incrementó su facturación un 45,9%, hasta alcanzar los 5.400 millones de euros.
La compañía mantiene para el conjunto del ejercicio un crecimiento de las ventas de entre el 2% y el 5%, un margen EBIT operativo de entre el 4% y el 6% y un flujo de caja libre de al menos el 1% de la facturación. En la primera mitad del año, el EBIT operativo se situó en 2.200 millones de euros, frente a los 2.300 millones del primer semestre de 2025, y el margen EBIT operativo fue del 4,6%, frente al 5,1% anterior.
Resultados semestrales de Bosch
Los resultados estuvieron condicionados principalmente por efectos extraordinarios en el área empresarial Mobility, mientras que la incorporación del negocio de climatización HVAC de Johnson Controls e Hitachi tuvo un peso destacado en la evolución de las ventas. El flujo de caja libre se situó en -969 millones de euros a 30 de junio de 2026, frente a los -2.700 millones del mismo periodo del año anterior.
Para el segundo semestre, Bosch prevé que las perspectivas económicas seguirán marcadas por la incertidumbre, lo que continuará retrasando decisiones de inversión en numerosos mercados y generará una fuerte presión competitiva. A pesar de este escenario, la compañía mantiene sus previsiones para el conjunto de 2026.
Evolución por áreas empresariales
Energy and Building Technology registró el mayor crecimiento entre las áreas empresariales de Bosch, con un incremento de la facturación del 45,9%, hasta los 5.400 millones de euros, impulsado por la adquisición realizada en la división Home Comfort. Ajustado al tipo de cambio, el crecimiento alcanzó el 52%, mientras que el margen EBIT operativo se situó en el 7,3%, frente al 0,8% del primer semestre de 2025. Por otra parte, la venta de una parte significativa del negocio de productos de Building Technologies redujo los ingresos en alrededor de 450 millones de euros.
El resto de las áreas registró una evolución desigual. Mobility alcanzó una facturación de 27.800 millones de euros, un 0,5% menos, y un margen EBIT operativo del 4,7%. Industrial Technology aumentó su facturación un 6,8%, hasta los 3.400 millones de euros, mientras que Consumer Goods redujo sus ventas un 2,9%, hasta los 9.600 millones.
Evolución de Bosch por regiones y plantilla
En Europa, las ventas aumentaron un 1,4%, hasta los 22.400 millones de euros; en América crecieron un 5,7%, hasta los 9.400 millones; y en Asia-Pacífico avanzaron un 5,9%, hasta los 14.600 millones. La adquisición realizada en Bosch Home Comfort fue uno de los factores que impulsaron el crecimiento en América y Asia-Pacífico.
A cierre del primer semestre de 2026, el Grupo Bosch contaba con 406.225 empleados, aproximadamente 6.500 menos que a 31 de diciembre de 2025. Europa registró el mayor descenso de empleo y, en Alemania, la plantilla pasó de 122.968 a 118.932 trabajadores.
Solidez financiera e inversión en I+D
La liquidez del Grupo Bosch se situó en 9.000 millones de euros, frente a los 11.200 millones del primer semestre de 2025, mientras que la ratio de capital propio alcanzó el 41,3%. Las inversiones ascendieron a 1.200 millones de euros, frente a los 1.700 millones de un año antes, y la inversión en investigación y desarrollo representó el 8% de la facturación.
El flujo de caja libre mejoró respecto al mismo periodo del año anterior, aunque permaneció en terreno negativo con -969 millones de euros. Bosch atribuye esta evolución, entre otros factores, a la estacionalidad de las inversiones en activos materiales y a los mayores desembolsos registrados durante el primer trimestre.